

Bài 09 trong chuỗi bài Đạo đức AI: từ giá trị đến vận hành.
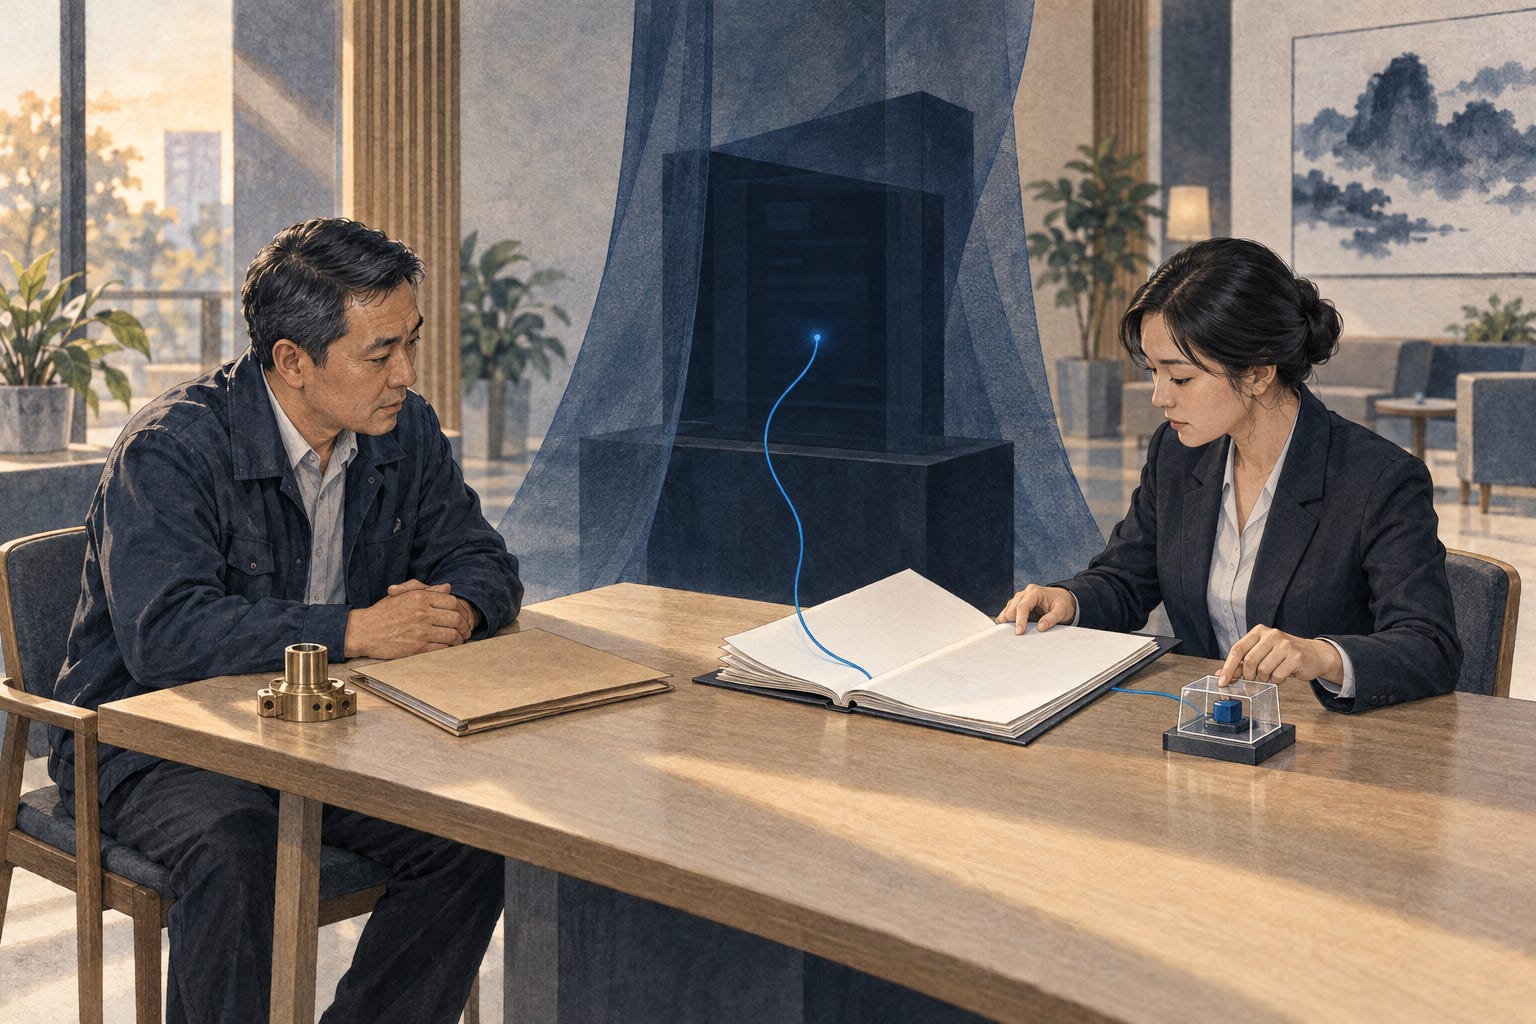
Hồ sơ của một xưởng cơ khí nhỏ được đưa vào hệ thống chấm điểm tự động sau khi chủ xưởng đến chi nhánh xin nâng hạn mức tín dụng lưu động để mua nguyên liệu cho đơn hàng mới. Vài phút sau, hệ thống trả kết quả từ chối.
Người chuyên viên từng làm việc với khách hàng ấy mở màn hình. Họ thấy một kết quả đã khóa, nhưng không thấy các yếu tố chính dẫn đến kết quả. Người chuyên viên cũng không có thẩm quyền mở luồng phúc tra, dù khách hàng mang thêm hợp đồng đầu ra và chứng từ có thể làm thay đổi cách nhìn về dòng tiền. “Hệ thống đã quyết định” trở thành câu trả lời thay cho một lý do.
Khi mô hình góp phần quyết định hồ sơ nào được tiếp cận vốn, ai còn có thể giải thích, xem lại và chịu trách nhiệm về quyết định ấy?
1. Điểm số tín dụng phân phối cơ hội kinh tế
Trong tín dụng, điểm số có thể quyết định việc khách hàng mua được nguyên liệu, duy trì việc làm, trang trải khoản chi đột xuất hay tiếp tục kế hoạch kinh doanh. Việc xếp hạng rủi ro cũng trao cho mô hình quyền tác động đến cơ hội kinh tế của cá nhân và doanh nghiệp.
AI có thể giúp xử lý hồ sơ nhất quán hơn, nhận ra những tín hiệu mà cách làm thủ công khó nhìn hết và mở rộng khả năng tiếp cận dịch vụ cho những người không có một lịch sử tài chính chuẩn hóa. Ngân hàng cần theo dõi dữ liệu được dùng, chênh lệch tác động giữa các nhóm khách hàng và người chịu trách nhiệm xử lý kết quả bất thường.
Để đánh giá công bằng, ngân hàng cần xem tốc độ xử lý và kết quả dự báo trên tập kiểm thử, rồi đối chiếu dữ liệu đầu vào với quyết định, lời giải thích và phản hồi của khách hàng.
2. Bài học từ Chương 9: ngân hàng sống nhờ kỷ luật kiểm soát
Trong Chương 9 của cuốn Đạo đức AI: Nguyên tắc và Thực hành, tôi viết về cách AI tác động đến tiền, dữ liệu nhạy cảm và khả năng tiếp cận dịch vụ tài chính. Ngân hàng cần đặt hiệu suất mô hình trong hệ thống kiểm soát để phát hiện và sửa sai.
“ngân hàng không sống nhờ độ chính xác, ngân hàng sống nhờ kỷ luật kiểm soát và khả năng chịu trách nhiệm trước khách hàng, kiểm toán, cơ quan quản lý.” (Chương 9, tr. 392)
Đoạn tiểu kết của chương viết:
“La bàn Chương 9 vì vậy không nhằm làm AI ‘đúng hơn’, mà nhằm làm tổ chức ít sai hơn, sai thì biết ngay, biết sai thì sửa nhanh, và có bằng chứng để giải trình.” (Chương 9, tr. 392)
Hai câu này yêu cầu người lãnh đạo theo dõi mô hình đang được dùng ở đâu, kết quả nào cần kiểm tra thêm, ai có quyền can thiệp và hồ sơ nào giúp trả lời khách hàng hoặc cơ quan kiểm toán.
3. Biến thay thế có thể đưa bất công quay trở lại
Chương 9 yêu cầu chủ động tìm các biến thay thế trong dữ liệu. Việc loại bỏ trực tiếp một thuộc tính nhạy cảm khỏi dữ liệu đầu vào chưa bảo đảm kết quả công bằng. Địa chỉ, loại thiết bị hoặc những tín hiệu hành vi khác có thể mang dấu vết gián tiếp của nơi ở, thu nhập hoặc nhóm tuổi. Sách đề nghị kiểm tra cơ sở nghiệp vụ của từng đặc trưng, kiểm thử theo nhóm và giám sát sau triển khai để phát hiện tác động của các tín hiệu gián tiếp. (Chương 9, tr. 383–384)
Đối với mỗi đặc trưng quan trọng, hồ sơ cần ghi mục đích nghiệp vụ, lý do sử dụng, rủi ro về quyền riêng tư hoặc thiên kiến, kết quả kiểm thử và điều kiện xem xét lại. Khi phát hiện chênh lệch đáng kể, tổ chức cần điều tra nguyên nhân thay vì chỉ dựa vào một chỉ số tổng hợp.
Công bằng trong phân bổ tín dụng cần được đánh giá theo bối cảnh sử dụng, cả trước và sau khi mô hình đi vào vận hành.
4. Lời giải thích phải dẫn đến quyền phản hồi
Với thị trường Mỹ, Quy định B, mục 1002.9, yêu cầu khi từ chối tín dụng thì chủ nợ phải thông báo các lý do cụ thể, hoặc thông báo quyền nhận các lý do đó. Đây là một nghĩa vụ pháp lý theo khuôn khổ Mỹ, không phải quy định áp dụng trực tiếp tại Việt Nam. Ngân hàng có thể dùng yêu cầu này để tự hỏi liệu mình có nêu được các lý do trọng yếu một cách chính xác và đủ cụ thể để khách hàng hành động hay không. Xem Regulation B §1002.9.
CFPB Circular 2022-03 từng nhấn mạnh vấn đề này đối với các thuật toán phức tạp. Circular này đã bị CFPB rút vào ngày 12-05-2025, vì vậy không nên được trình bày như một hướng dẫn hiện hành. Nghĩa vụ thông báo theo khuôn khổ pháp lý Mỹ cần được đọc từ văn bản Regulation B và các hướng dẫn đang còn hiệu lực. Danh mục hướng dẫn đã bị rút của CFPB.
Ngân hàng tại Việt Nam có thể dùng tham chiếu này để kiểm tra năng lực giải thích, lưu phiên bản mô hình và dữ liệu đã dùng, đồng thời mở đường phúc tra cho quyết định có tác động cao. Nếu nhà cung cấp hoặc đội mô hình không đáp ứng được các việc đó, ngân hàng khó kiểm soát rủi ro. Bí mật công nghệ không xóa trách nhiệm của tổ chức.
5. Bốn chốt chặn cho một quyết định có thể xem lại
Một khung kiểm soát nên gắn từng rủi ro với người có thẩm quyền, hành động cụ thể và bằng chứng có thể xem lại.
Kiểm soát dữ liệu và biến thay thế. Trước khi đưa một đặc trưng vào mô hình, nhóm phụ trách dữ liệu và quản trị rủi ro mô hình cần ghi rõ mục đích nghiệp vụ, cơ sở sử dụng, rủi ro biến thay thế, kết quả kiểm thử và điều kiện xem xét lại. Hồ sơ đặc trưng, phiên bản dữ liệu, báo cáo kiểm thử theo nhóm và quyết định phê duyệt là bằng chứng tối thiểu.
Lý do quyết định và hồ sơ tái hiện. Với mỗi quyết định bất lợi, hệ thống cần tạo được các lý do trọng yếu phù hợp với chính hồ sơ đó, đồng thời lưu phiên bản mô hình, dữ liệu đầu vào, thời điểm xử lý và người phê duyệt. Lời giải thích cho khách hàng cần nêu yếu tố nào tác động đến kết quả và họ cần bổ sung hoặc đính chính thông tin gì, đồng thời không làm lộ toàn bộ mô hình.
Luồng phúc tra có thẩm quyền. Tổ chức phải chỉ định chức danh được phép mở lại hồ sơ trong những trường hợp định trước, chẳng hạn khi có bằng chứng mới, dữ liệu có thể sai lệch hoặc kết quả đi ngược thông tin trọng yếu đã được xác thực. Quyết định ghi đè cần được ghi lý do, người ra quyết định và kết quả sau xem xét.
Khiếu nại, sửa dữ liệu và phản tư. Khách hàng cần biết nơi gửi yêu cầu xem xét lại, thời hạn nhận phản hồi và cách đính chính dữ liệu. Bộ phận phụ trách khiếu nại cần chuyển các khiếu nại lặp lại cho quản trị rủi ro mô hình, tuân thủ và chủ sở hữu sản phẩm để kiểm tra dữ liệu, quy tắc vận hành và phạm vi ủy thác.
Các ngưỡng như tỷ lệ chênh lệch giữa nhóm khách hàng, số quyết định không tạo được lý do cụ thể, tỷ lệ phúc tra hoặc thời gian xử lý khiếu nại phải được tổ chức tự phê duyệt cho từng sản phẩm và mức tác động. Khi đặt ngưỡng, tổ chức cần xét bối cảnh, năng lực xử lý và quyền quyết định.
6. Căn cứ nào buộc ngân hàng mở lại một hồ sơ?
Mỗi ngân hàng cần quy định căn cứ mở lại hồ sơ và chỉ định chức danh có quyền phúc tra.
Trong tình huống mở đầu, hợp đồng đầu ra mới, lịch sử giao dịch đã được xác thực, hay một lỗi trong dữ liệu đầu vào đều có thể là căn cứ để mở luồng phúc tra. Nếu kết quả kiểm thử cho thấy một đặc trưng đang gây chênh lệch không chấp nhận được, đây cũng là căn cứ để thu hẹp hoặc tạm dừng phạm vi dùng mô hình. Mỗi căn cứ cần đi cùng một người chịu trách nhiệm, thời hạn phản hồi và dấu vết quyết định.
Người bị từ chối cần biết căn cứ của quyết định, thông tin nào có thể sửa và cách yêu cầu xem xét lại. Ngân hàng cần giao quyền phúc tra cho nhân sự có thể xem xét bằng chứng mới, sửa dữ liệu sai và giải thích quyết định cho khách hàng.
Vị trí trong bản đồ
Quyền lực được ủy thác. AI hỗ trợ chấm điểm, xếp hạng rủi ro và đề xuất quyết định đối với hồ sơ tín dụng trong phạm vi sản phẩm đã được phê duyệt.
Tính chính đáng về giá trị. Bảo vệ cơ hội tiếp cận tài chính công bằng, quyền được đối xử có lý do và quyền được sửa dữ liệu sai lệch.
Thẩm quyền và trách nhiệm. Chủ sở hữu sản phẩm, quản trị rủi ro mô hình, bộ phận tuân thủ và chức danh có quyền phúc tra phải có quyết định rõ về phạm vi dùng mô hình, giới hạn và ngoại lệ.
Kiểm soát và bằng chứng vận hành. Hồ sơ đặc trưng, phiên bản dữ liệu và mô hình, kết quả kiểm thử theo nhóm, lý do quyết định, nhật ký phúc tra và hồ sơ khiếu nại phải cho phép tái hiện quyết định.
Quyền tự quyết cần giữ. Khách hàng có con đường yêu cầu giải thích, đính chính dữ liệu và đề nghị xem xét lại; nhân sự có thẩm quyền có thể mở hồ sơ hoặc thu hẹp việc dùng mô hình theo điều kiện đã phê duyệt.
Vết nứt xuyên hệ thống. Khoảng trống bằng chứng và kiểm soát xuất hiện khi ngân hàng không tái hiện được lý do từ chối, còn chuyên viên và khách hàng đều không có đường phúc tra thực chất.
Phản tư và điều chỉnh. Mẫu khiếu nại, kết quả kiểm thử chênh lệch và các lần ghi đè là bằng chứng để tổ chức xem lại đặc trưng, mô hình, ngưỡng vận hành và phạm vi quyền lực đã giao cho AI.
Gợi mở từ sách & nguồn tham chiếu
[Sách] Điểm tựa từ sách: Chương 9, tr. 392 của Đạo đức AI: Nguyên tắc và Thực hành (Đào Trung Thành): “ngân hàng không sống nhờ độ chính xác, ngân hàng sống nhờ kỷ luật kiểm soát và khả năng chịu trách nhiệm trước khách hàng, kiểm toán, cơ quan quản lý.”
[Nhận định mới] Góc nhìn thực thi: Khi AI tham gia phân bổ vốn, công bằng phải được kiểm tra qua dữ liệu, quyền phúc tra và bằng chứng vận hành của từng quyết định.
[Nguồn ngoài] Tham chiếu mở rộng: Regulation B §1002.9 của CFPB về thông báo hành động bất lợi trong khuôn khổ Mỹ; danh mục hướng dẫn đã bị rút của CFPB xác nhận Circular 2022-03 bị rút ngày 12-05-2025. Kiểm tra ngày 09-09-2026.
Bài tiếp theo
Bài 10. Trong y tế, độ chính xác không thay thế trách nhiệm lâm sàng
Bài 09 cho thấy quyết định tín dụng ảnh hưởng đến dòng vốn và việc làm của cá nhân, doanh nghiệp. Trong y tế, câu hỏi về giải thích, nghi ngờ và can thiệp gắn trực tiếp với an toàn và sinh mạng. Một gợi ý chẩn đoán có thể hỗ trợ bác sĩ. Nhưng ai có quyền đặt lại câu hỏi khi bối cảnh lâm sàng không khớp với khuyến nghị của hệ thống? Khi rủi ro đã cao đến mức một lần bỏ sót không thể xem nhẹ, cách thiết kế trách nhiệm phải thay đổi ra sao? Bài 10 sẽ xem xét trách nhiệm của bác sĩ khi dùng AI hỗ trợ chẩn đoán.
Cuốn sách đồng hành cùng chuỗi
Đạo đức AI: Nguyên tắc và Thực hành của Đào Trung Thành do Nhà xuất bản Khoa học - Công nghệ - Truyền thông xuất bản năm 2026; Công ty Cổ phần Xuất bản Khoa học và Giáo dục Thời Đại (Times Books) phát hành. Sách có 616 trang, ISBN 978-604-45-2705-5.
Khám phá cuốn sách tại website chính thức.
#DaoDucAI #AIEthics #AIgovernance #AIFinance #FairLending #ResponsibleAI #OperationalAI